
Una visita de urgencias o una intervención hospitalaria no programada en Estados Unidos puede generar facturas médicas de decenas de miles de dólares, llevando a familias enteras a la insolvencia financiera. Para los inmigrantes recién arribados, comprender el funcionamiento de las primas mensuales (Premiums), deducibles, copagos y desembolsos máximos de bolsillo (Out-of-Pocket Maximum) es una necesidad imperativa para preservar la salud física y la estabilidad económica.
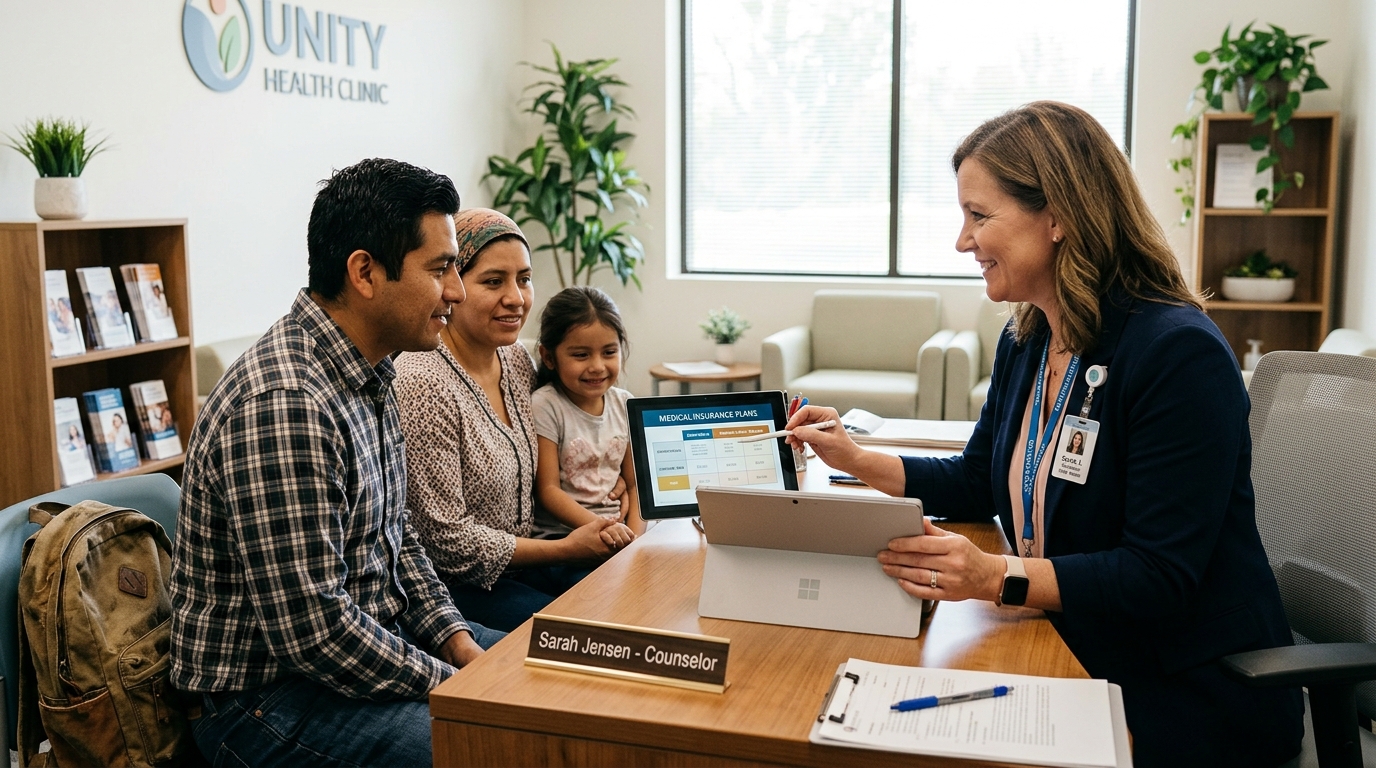
“El temor a la regla de Carga Pública sigue alejando injustificadamente a las familias de los servicios médicos. La normativa federal de USCIS estipula con absoluta claridad que utilizar seguros médicos privados, subsidios del Mercado ACA o atenderse en clínicas comunitarias no constituye causal de inadmisibilidad.”
— Dra. Sarah Jensen, Directora de Navegación en Salud Comunitaria / Unity Health Network
El Mercado de Seguros (ACA / Obamacare) y Subsidios Federales
Los residentes permanentes, titulares de visados de trabajo y personas bajo amparos migratorios legales (como DACA, TPS o asilo en trámite) tienen derecho a contratar pólizas a través del Mercado de Seguros de Salud (HealthCare.gov o intercambios estatales). Dependiendo del ingreso familiar anual, es posible calificar para Créditos Fiscales para las Primas (APTC), reduciendo el costo mensual de planes tipo Silver u Gold a tarifas sumamente accesibles.
Planes para Visados Temporales y la Red de Clínicas FQHC
Para quienes viajan con visados de turismo, intercambio o aún se encuentran regularizando su estatus, existen seguros médicos internacionales para visitantes con cobertura ante accidentes y enfermedades agudas repentinas. Asimismo, los Centros de Salud Calificados a Nivel Federal (FQHC) ofrecen consultas de medicina general, pediatría y fármacos esenciales cobrando según una escala móvil de tarifas adaptada a los ingresos reales del paciente, sin solicitar información de estatus migratorio.


