
Al mudarse a Estados Unidos, el historial financiero previo del país de origen suele quedar completamente desvinculado, dejando al recién llegado con lo que los burós de crédito denominan un «expediente delgado» (Thin File) o inexistente. En la sociedad estadounidense, el puntaje crediticio (Credit Score / FICO Score) no es un simple indicador bancario: determina la aprobación y el depósito al rentar un departamento, la tasa de interés en financiamientos automotrices y hasta la contratación en puestos corporativos de confianza.
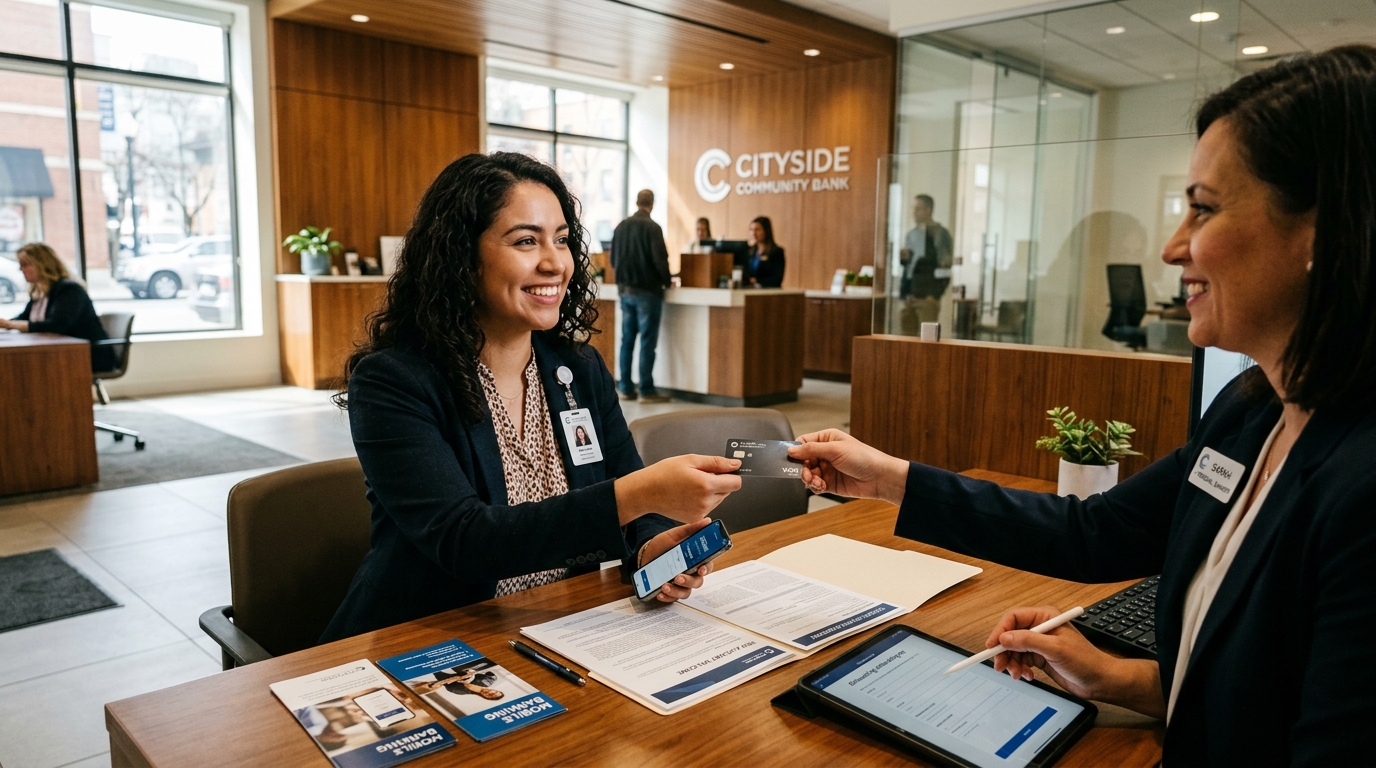
“Construir crédito no requiere endeudarse descontroladamente. La fórmula de oro para los recién llegados consiste en usar tarjetas aseguradas, mantener la utilización por debajo del 10% del límite y jamás demorarse un solo día en la fecha de corte.”
— Sarah L. Higgins, Especialista en Inclusión Bancaria / Cityside Community Bank
Apertura de Cuentas de Cheques y Ahorro sin Seguro Social
Contrario a la creencia popular, las regulaciones del USA PATRIOT Act permiten a las instituciones financieras aceptar documentos de identificación extranjeros alternativos. Numerosos bancos nacionales y cooperativas de crédito (Credit Unions) permiten aperturar cuentas de cheques corrientes utilizando un pasaporte extranjero vigente, matrícula consular y un comprobante de domicilio local, facilitando la domiciliación de pagos y la recepción de depósitos directos.
La Estrategia de las Tarjetas de Crédito Aseguradas (Secured Cards)
La vía más sólida y rápida para reportar a los tres grandes burós (Equifax, Experian y TransUnion) sin contar con historial previo es solicitar una tarjeta de crédito asegurada. Al depositar una garantía reembolsable (por ejemplo, $300 a $500 USD), el banco otorga una línea de crédito equivalente. Tras 6 a 12 meses de pagos puntuales, las entidades bancarias suelen devolver el depósito inicial y graduar la cuenta a una tarjeta de crédito tradicional no asegurada con incrementos automáticos de línea.


