
Cada dólar enviado a los hogares en México y América Latina representa sudor de jornadas extenuantes, sacrificios familiares y el sustento directo de millones de personas para alimentos, medicinas y educación. Sin embargo, durante décadas los servicios de transferencia física en ventanilla han impuesto comisiones predatorias, tipos de cambio desfavorables y costos ocultos. En este 2026, con presiones arancelarias sobre giros en efectivo, elegir el canal adecuado marca la diferencia entre perder decenas de dólares o proteger el patrimonio familiar.
“El verdadero valor de la remesa reside en que llegue íntegra al hogar del migrante. Hoy las familias que migraron de ventanillas físicas a tarjetas de bajo costo como FINABIEN ahorran hasta 60 dólares mensuales solo en tarifas y diferencias cambiarias.”
— Dra. Rocío Vargas, Investigadora en Economía del Desarrollo y Flujos Migratorios / CIDE
La tarjeta FINABIEN y cooperativas de crédito: el gran salto
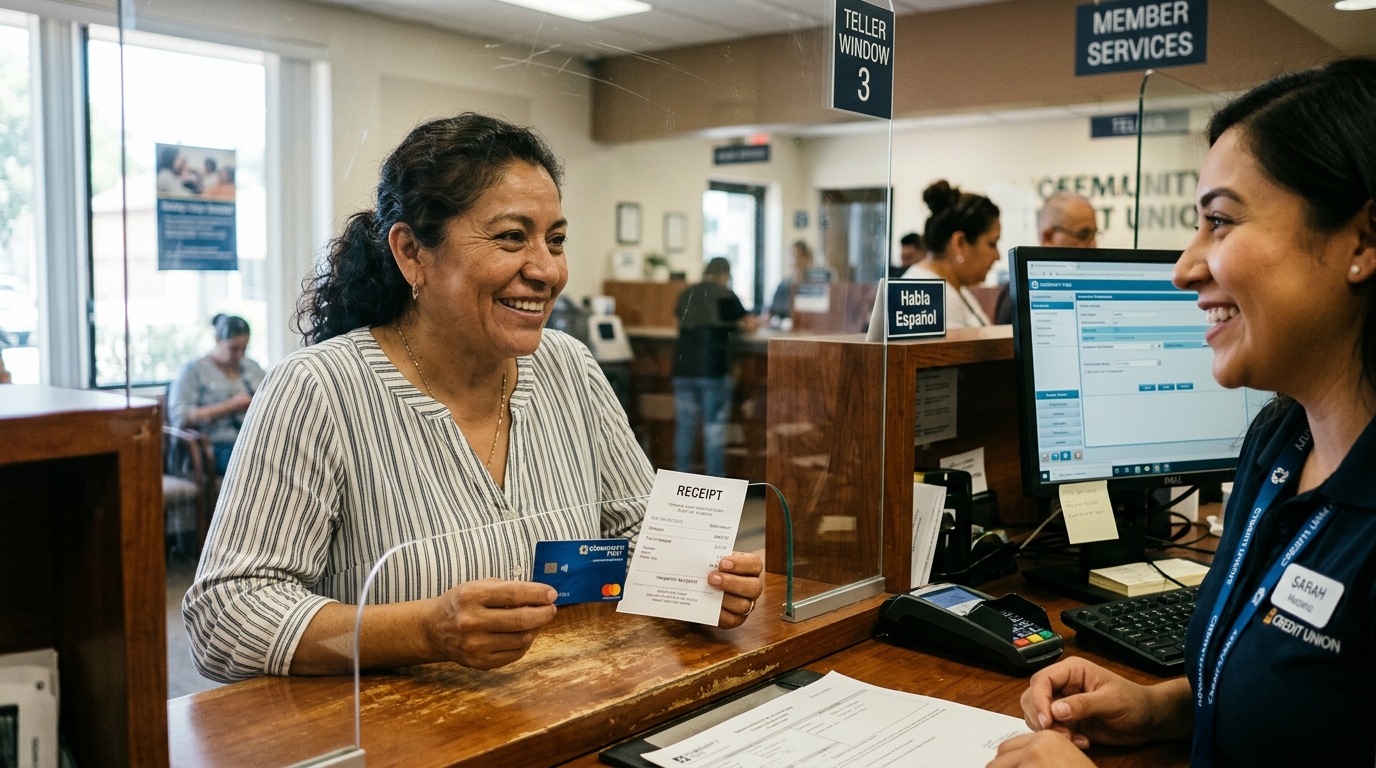
La tarjeta Financiera para el Bienestar (FINABIEN), que puede solicitarse en consulados mexicanos en EE. UU. con matrícula consular o pasaporte, ha consolidado su posición como la vía formal más económica, permitiendo envíos de hasta 2,500 dólares por una tarifa fija de solo 3.99 dólares. Paralelamente, las cooperativas de crédito comunitarias (Credit Unions) ofrecen apertura de cuentas corrientes con número ITIN, posibilitando transferencias directas de cuenta a cuenta libres de gravámenes arbitrarios.
Recomendaciones prácticas para proteger tu dinero
Especialistas financieros aconsejan evitar remitir dinero en efectivo a través de pequeños comercios no certificados, comparar diariamente las tasas de cambio mediante aplicaciones reguladas por la Oficina para la Protección Financiera del Consumidor (CFPB) y jamás compartir claves de seguridad ni aceptar transferencias a cuentas de terceros desconocidos bajo falsas promesas de rendimientos mágicos.


