
El mercado inmobiliario de Estados Unidos continúa siendo uno de los refugios de inversión más seguros y apreciados a nivel mundial. Existe la noción equivocada de que la adquisición de bienes raíces residenciales o comerciales está reservada exclusivamente para ciudadanos o titulares de Green Card. Sin embargo, la legislación estadounidense no impone restricciones de nacionalidad para comprar inmuebles, y el mercado financiero ofrece productos hipotecarios especializados adaptados a la realidad de los extranjeros.
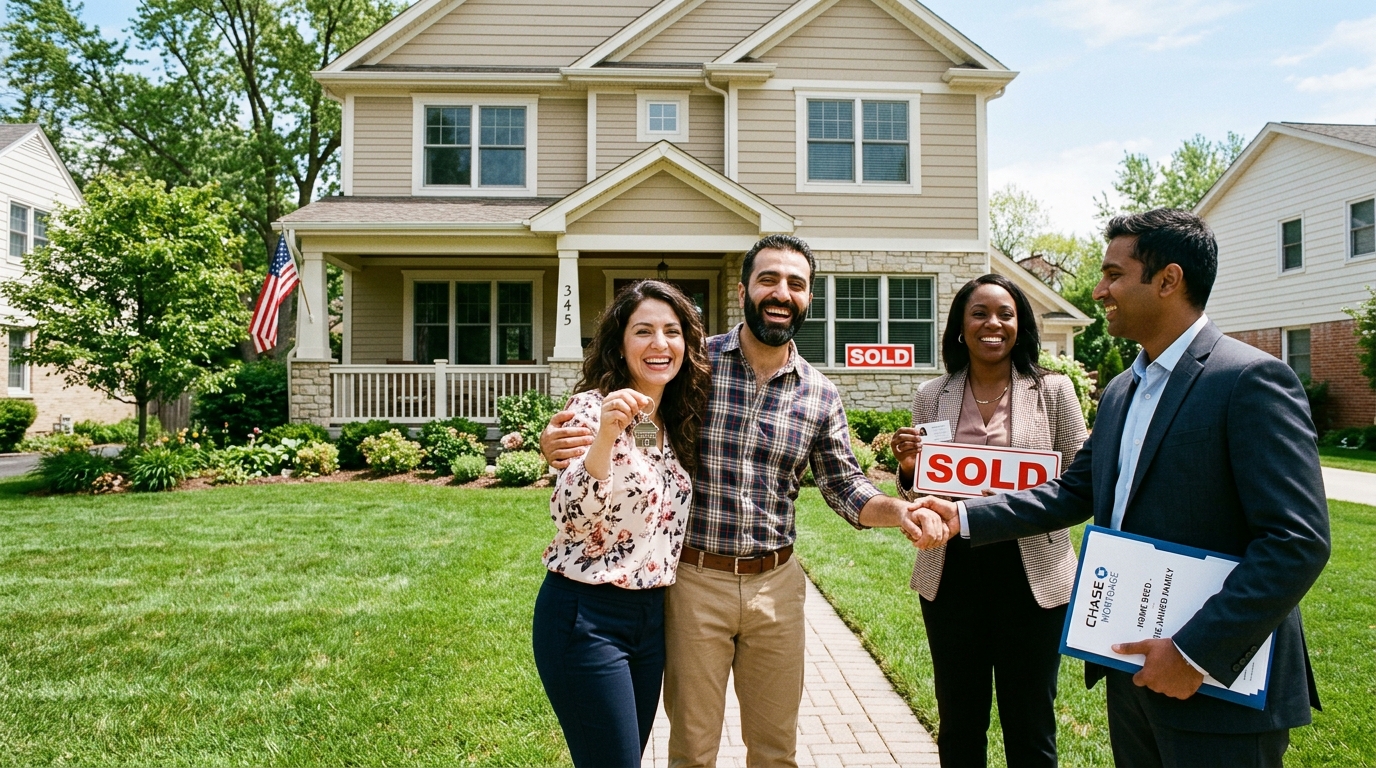
“Un comprador extranjero o un trabajador con número ITIN que demuestre estabilidad de ingresos y ahorros para el enganche califica plenamente para adquirir vivienda propia mediante programas hipotecarios no conformes (Non-QM).”
— Jonathan K. Vance, Vicepresidente de Préstamos Hipotecarios Transfronterizos / Chase Mortgage Lending
Hipotecas con ITIN para Residentes sin Número de Seguro Social
Los préstamos hipotecarios ITIN están dirigidos a personas que residen y trabajan en Estados Unidos declarando impuestos con su número de contribuyente. Aunque las tasas de interés pueden ser ligeramente superiores a las de créditos convencionales respaldados por Fannie Mae, exigen requisitos perfectamente alcanzables: dos años consecutivos de declaraciones de impuestos con ITIN, comprobantes de ingresos estables y un enganche (down payment) que suele oscilar entre el 10% y el 20% del valor del inmueble.
Préstamos Foreign National e Implicaciones de la Ley FIRPTA
Para inversionistas que residen fuera de EE. UU. y desean adquirir propiedades para renta o plusvalía, los préstamos Foreign National no requieren historial crediticio estadounidense; la aprobación se basa en la solvencia en el país de origen y un enganche mínimo del 25% al 30%. Es crucial que todo comprador internacional asesore su compra con un experto fiscal para planificar las retenciones de la ley FIRPTA (Foreign Investment in Real Property Tax Act) al momento de una eventual venta futura.


