
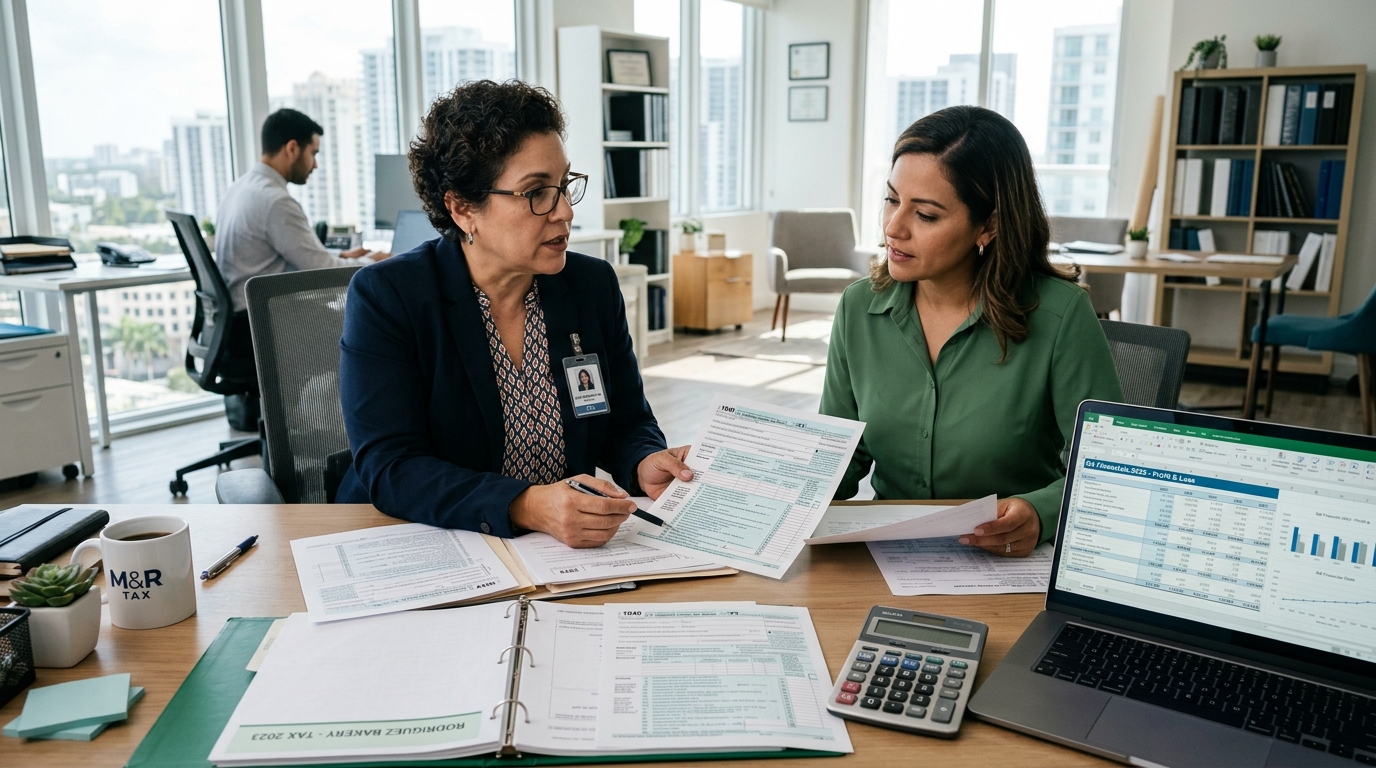
La relación con el Servicio de Impuestos Internos (IRS) suele generar zozobra entre los extranjeros recién radicados en Estados Unidos. Sin embargo, el marco fiscal estadounidense opera de forma estrictamente separada de las agencias de control migratorio. Declarar ingresos devengados en el país no solo es un deber legal ineludible, sino que constituye el pilar documental más valioso para acreditar arraigo económico y «buen carácter moral» al tramitar una regularización migratoria, cancelación de deportación o la ciudadanía.
“Pagar impuestos con un número ITIN no expone tu estatus migratorio gracias a las protecciones del Código de Rentas Internas (Sección 6103). Es la inversión institucional más inteligente que un inmigrante puede realizar para su futuro legal.”
— Marco Aurelio Cisneros, Contador Público Certificado (CPA) / Alianza Fiscal Hispana
El Número ITIN (Formulario W-7): Bancarización y Declaración sin SSN
El Número de Identificación Personal del Contribuyente (ITIN) es otorgado por el IRS a individuos que no son elegibles para un Número de Seguro Social pero están obligados a presentar declaraciones de impuestos federales (Formulario 1040). El trámite se gestiona mediante el Formulario W-7 y puede radicarse a través de un Agente Tramitador Certificado (CAA) para evitar el envío de pasaportes originales por correspondencia postal.
Formulario W-8BEN, Substantial Presence Test y Residencia Dual
Para inversionistas extranjeros y contratistas independientes no residentes, el Formulario W-8BEN certifica su estatus de no residente para beneficiarse de tasas reducidas de retención bajo tratados tributarios internacionales. Por otra parte, quienes pasan de visados temporales a residencia fiscal mediante la Prueba de Presencia Sustancial (Substantial Presence Test) deben estructurar adecuadamente sus declaraciones bajo el estatus de año dual (Dual-Status Alien) para evitar la doble imposición sobre patrimonios foráneos.


